
De notarisfactuur: het gros gaat naar de overheid

Dit bericht is geschreven op 19/11/2026, in functie van de regelgeving die op dat moment gold. Informeer je altijd bij een notariskantoor om specifieke informatie en advies te krijgen dat bij je situatie past.
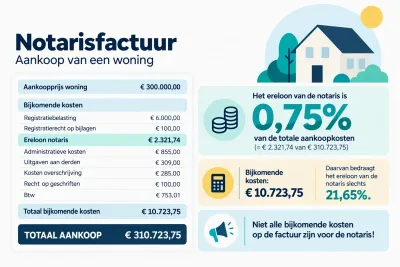
Je hebt je droomwoning gevonden, de aankoopprijs ligt vast en dan komt de afrekening bij de notaris, nog voor de ondertekening van de akte. Voor veel kopers is het even schrikken: boven op de aankoopprijs komen nog heel wat extra kosten. Die worden vaak gemakshalve ‘notariskosten’ genoemd. Maar wist je dat het grootste deel van dat bedrag helemaal niet naar de notaris gaat?
Integendeel: het overgrote deel van de aankoopkosten bestaat uit belastingen en kosten voor overheidsadministraties. De
notaris
De notaris is zowel een openbare ambtenaar die bevoegd is om authentieke akten te verlijden, te bewaren en er afschriften van te verstrekken, als een juridische raadgever. De notaris komt tussen in heel wat domeinen: huwelijken, echtscheidingen, de koop van een onroerend goed, een erfenis na overlijden,…
De notaris wordt benoemd door de Koning.
De partijen kiezen vrij hun eigen notaris.
int die bedragen en stort ze vervolgens door aan de bevoegde instanties. Hij fungeert dus voor een groot deel als doorgeefluik. Slechts een beperkt deel van de totale factuur is bestemd voor het notariskantoor zelf.
Waar gaat je geld dan precies naartoe?
1. De grootste hap? Belastingen voor de overheid
De belastingen vormen veruit de grootste kostenpost bij de aankoop van een woning. En die belanden niet op de rekening van de notaris, maar in de staatskas.
Koop je een bestaande woning in Vlaanderen? Dan betaal je registratiebelasting Een registratiebelasting is een belasting die moet betaald worden bij het registreren van een akte of een geschrift. Het begrip ‘registratiebelasting’ is in Vlaanderen een overkoepelend begrip en omvat 4 soorten registratiebelasting: het verkooprecht; de schenkbelasting; het verdeelrecht; en het recht op hypotheekvestiging. . Hoeveel precies, hangt af van je situatie en de toepasselijke tarieven. Voor een enige eigen woning geldt onder bepaalde voorwaarden een verlaagd tarief dat (vandaag nog) 2% bedraagt. Bij een nieuwbouwwoning betaal je doorgaans 21% btw Btw is de afkorting van ‘belasting over de toegevoegde waarde’. Het is een belasting op de waarde die telkens wordt toegevoegd doorheen een productie- of distributieproces. De btw wordt betaald door de eindgebruiker. Elke onderneming die zelfstandig en regelmatig economische activiteiten verricht is normaal btw-plichtig. , al zijn er uitzonderingen.
Sluit je een hypothecaire
lening
Bij een lening wordt de volledige som (het kapitaal) onmiddellijk ter beschikking gesteld van de lener. Deze laatste is verplicht het kapitaal op regelmatige tijdstippen terug te betalen op de overeengekomen wijze en samen met een interest uitgedrukt in procent.
af? Dan komen daar mogelijk nog belastingen bij, zoals het registratierecht van 1% en het hypotheekrecht van 0,3%.
Ook op het ereloon en de meeste diensten van de notaris betaal je 21% btw. Dat is opnieuw geld dat niet bij de notaris blijft, maar naar de overheid vloeit.
2. Administratieve kosten en uitgaven aan derden: waar gaat dat geld naartoe?
Voor je een woning koopt, moeten heel wat zaken juridisch worden gecontroleerd. Rust er bijvoorbeeld een hypotheek op de woning? Zijn er stedenbouwkundige bijzonderheden? Zijn alle eigendomsgegevens correct? Om dat na te gaan, voert de notaris verschillende opzoekingen uit en vraagt hij documenten en attesten op bij overheidsdiensten en andere instanties.
En dat is geen overbodige luxe: die controles zijn essentieel voor de rechtszekerheid bij de aankoop van een woning. Zonder die bescherming zou je als koper veel meer zelf moeten instaan voor het controleren en veiligstellen van je rechten. In sommige landen is dat ook zo geregeld. Daar doen kopers bijvoorbeeld een beroep op een advocaat of jurist om juridische problemen achteraf te vermijden. In België neemt de notaris die belangrijke rol op zich: hij waakt over de rechtszekerheid tijdens het aankoopproces en beschermt daarbij de belangen van zowel koper als verkoper.
Administratieve kosten zijn kosten voor aanvullende opzoekingen die het notariskantoor uitvoert. Denk bijvoorbeeld aan bijkomende aanvragen bij overheidsdiensten om informatie of een officiële beslissing te verkrijgen. Ook bepaalde formaliteiten om informatie over een akte officieel bekend te maken of te laten registreren, kunnen hieronder vallen.
Daarnaast zijn er de uitgaven aan derden De uitgaven aan derden zijn alle bedragen die de notaris heeft voorgeschoten voor rekening van zijn cliënt voor het voorbereiden, verlijden of afwerken van de akte. Bijvoorbeeld de kosten voor het hypothecair getuigschrift. Ze moeten door de cliënt worden terugbetaald. De uitgaven aan derden verschillen per dossier. De aangeduide uitgaven aan derden in de rekenmodule zijn een raming. . Dat zijn kosten die de notaris voor jouw dossier betaalt aan overheidsdiensten of andere instanties, bijvoorbeeld voor het opvragen van attesten en documenten, het uitvoeren van opzoekingen of het officieel bekendmaken van bepaalde informatie. Ook die uitgaven aan derden Derden zijn alle personen die normaliter geen partij zijn bij een bepaalde handeling of akte. Derden kunnen in principe niet gebonden zijn aan verplichtingen die voorvloeien uit overeenkomsten waar ze geen deel van uitmaken. Dit neemt niet weg dat overeenkomsten “tegenwerpelijk” zijn aan derden. Dit betekent dat derden overeenkomsten van anderen moeten eerbiedigen. blijven niet bij het notariskantoor. De notaris betaalt ze aan de bevoegde instanties en rekent ze door aan de koper. Opnieuw fungeert hij dus als doorgeefluik.
3. Wat ontvangt het notariskantoor dan wél?
Als het grootste deel van de factuur naar de overheid gaat, wat blijft er dan over voor de notaris en zijn kantoor? Eerst en vooral betaal je een ereloon, dat voor veel akten wettelijk vastgelegd is. Het ereloon omvat een hele reeks juridische en administratieve taken, zowel vóór als na de ondertekening van de akte. Denk aan het onderzoeken van je dossier, het geven van juridisch advies, de besprekingen met de betrokken partijen en het opstellen van de akte. Ook de wettelijke opzoekingen die de notaris zelf moet uitvoeren, zijn inbegrepen. Daarnaast zorgt hij voor de verplichte meldingen aan de fiscus De fiscus is de fiscale overheid, ook wel de belastingdienst genoemd. Het is de instantie aan wie je belastingen betaalt. De fiscus kan zowel Federaal, Gewestelijk, Provinciaal als lokaal zijn. en andere overheidsdiensten, de registratie en de officiële bewaring van de akte.
Al die werkzaamheden zijn inbegrepen in het wettelijk vastgelegde ereloon. Je betaalt dus niet voor elke bespreking, wettelijke controle of verplichte formaliteit afzonderlijk.
Bovendien gaat het ereloon niet integraal naar de notaris persoonlijk. Het dient ook om de medewerkers van het notariskantoor, die betrokken zijn bij je akte, te vergoeden.
Daarnaast zijn er algemene werkingskosten, zoals software, opleidingen, verzekeringen en andere uitgaven die nodig zijn om het kantoor draaiende te houden. Dat zit ook vervat in een deel van de administratieve kosten (zie hierboven), die bij vastgoeddossiers trouwens ook vastgelegd worden in een vast tarief.
4. En de andere kosten?
Op de afrekening kunnen nog andere bedragen staan, bijvoorbeeld een verrekening van de onroerende voorheffing De onroerende voorheffing is een jaarlijkse belasting op onroerende goederen. Ze moet betaald worden door de eigenaar van het onroerend goed en wordt berekend op het kadastraal inkomen van het goed. Het kadastraal inkomen wordt jaarlijks geïndexeerd. Onroerende goederen zijn gronden, gebouwen en sommige soorten van bedrijfsuitrusting (materieel en outillage). In bepaalde situaties kan je een vermindering van de onroerende voorheffing krijgen. Die moet je aanvragen, ze worden niet automatisch toegekend. met de verkoper of bepaalde kosten voor een landmeter. Daarnaast kunnen ook je bank en verzekeraar kosten aanrekenen, bijvoorbeeld voor de behandeling van je kredietdossier, een schatting van de woning of verzekeringen.
Ook die bedragen zijn geen inkomsten voor de notaris.
Samengevat: de factuur van de notaris is geen rekening voor de notaris
Een hoge afrekening bij de notaris betekent niet dat de notaris dat bedrag verdient. Het grootste deel van de aankoopkosten vloeit naar de overheid, via belastingen en administratieve kosten. De notaris zorgt ervoor dat die bedragen correct worden geïnd en doorgestort.
Slechts een beperkt deel is bestemd voor het notariskantoor zelf, als vergoeding voor het juridische werk, de begeleiding en de werking van het kantoor.
Wil je vooraf weten hoeveel je aankoop zal kosten? Met de rekenmodules op Notaris.be kan je de aankoop- en kredietkosten simuleren. Zo kom je niet voor verrassingen te staan.
Heb je vragen over de afrekening? Bespreek ze gerust met je notaris. Die kan je precies uitleggen welke bedragen naar de overheid gaan en welk deel voor het notariskantoor bestemd is.
De kosten die werkelijk naar een notariskantoor gaan
Bereken de kosten verbonden aan je aankoop- en kredietakte
Zelf even berekenen met welke bijkomende kosten je rekening moet houden voor je aankoop? Met onze rekenmodules krijg je een handig overzicht.
Aankoopkosten van een woning en/of bouwgrond berekenen
Alle berekeningen zijn indicatief en onder voorbehoud. Deze berekeningsmodule is gebaseerd op een vereenvoudigde formule en geschatte bedragen. Zo kunnen de ‘ui...
Gerelateerd nieuws
Wonen 
Vlamingen kopen vooral vastgoed in het eigen gewest, Brusselaars zijn een stuk mobieler
De Vlaamse vastgoedmarkt is vooral een lokale markt: maar liefst 96,5% van de Vlaamse kopers koos in 2025 voor een woning in het eigen gewest. Slechts 3,5% week...
Wonen Text
Nieuwe regels voor bepaalde overeenkomsten vanaf 1 september 2027: wat verandert er voor jou?
Een woning kopen, een tweedehandswagen verkopen of een aannemer inschakelen? Vanaf 1 september 2027 veranderen de regels voor heel wat overeenkomsten. Het nieuw...
Wonen
